

Thành lập công ty/doanh nghiệp vốn đầu tư nước ngoài
Việt Luật là đơn vị tư vấn đầu tư nước ngoài uy tín với hơn 20 năm kinh nghiệm. Chúng tôi hỗ trợ nhà đầu tư nước ngoài hoàn thiện các thủ tục pháp lý cần thiết để xin cấp giấy chứng nhận đầu tư và giấy chứng nhận đăng ký doanh nghiệp, tạo điều kiện thuận lợi cho nhà đầu tư tiến hành các hoạt động đầu tư tại Việt Nam.
Đối với nhà đầu tư nước ngoài lần đầu đến Việt Nam, việc nắm rõ các thủ tục pháp lý và ngôn ngữ bản địa có thể là một thách thức. Thấu hiểu điều này, các luật sư của Việt Luật chúng tôi cung cấp dịch vụ tư vấn bằng tiếng Anh và các ngôn ngữ thông dụng khác, giúp nhà đầu tư nắm rõ chính sách, thủ tục, pháp lý và môi trường đầu tư tại Việt Nam.

Theo quy định của Luật Đầu tư 2025 và Luật doanh nghiệp 2020 thì để tiến hành hoạt động đầu tư tại Việt Nam và thành lập công ty 100% vốn đầu tư nước ngoài, nhà đầu tư có 2 hình thức phổ biến như sau:
CÁCH 1: ĐẦU TƯ THÀNH LẬP TỔ CHỨC KINH TẾ (Kể từ ngày 01/10/2026)
Cơ quan có thẩm quyền:
- Ban Quản lý khu công nghiệp, khu chế xuất, khu công nghệ cao, khu kinh tế cấp, điều chỉnh, thu hồi Giấy chứng nhận đăng ký đầu tư đối với dự án đầu tư trong khu công nghiệp, khu chế xuất, khu công nghệ cao, khu kinh tế;
- Sở Kế hoạch và Đầu tư
Tài liệu cần cung cấp:
Đối với nhà đầu tư nước ngoài là cá nhân
-
- Bản sao có chứng thực hộ chiếu của nhà đầu tư (đầy đủ các trang)
- Bản sao kê hợp pháp số dư tài khoản của ngân hàng tối thiểu bằng số vốn đầu tư tại công ty.
- Hợp đồng thuê văn phòng và các tài liệu khác có liên quan (01 bản).
Đối với nhà đầu tư nước ngoài là tổ chức kinh tế
-
- Giấy phép kinh doanh và Danh sách giám đốc (02 bản)
- Báo cáo tài chính (có kiểm toán) 2 năm gần nhất hoặc chứng thư ngân hàng (01 bản)
- Hộ chiếu của người đại diện ủy quyền phần vốn góp tại Việt Nam (03 bản)
- Đề xuất dự án đầu tư (01 bản)
- Hợp đồng thuê văn phòng và bản sao có chứng thực giấy chứng nhận quyền sử dụng đất nơi thuê (đối với nhà trệt) hoặc giấy tờ chứng minh địa chỉ kinh doanh có chức năng kinh doanh văn phòng (đối với địa chỉ là nhà lầu) (01 bản)
Lưu ý:
-
- Tài liệu nước ngoài phải được hợp pháp hóa lãnh sự, dịch sang Tiếng Việt và chứng thực bản dịch.
- Tài liệu Việt Nam phải được sao y chứng thực.
- Thông tin và thủ tục trên áp dụng đối với ngành nghề đã được Việt Nam cam kết tại Biểu cam kết WTO.
- Đối với Nhà đầu tư là tổ chức có quốc tịch Hồng Kong => Phải có bản Annual Return
Thủ tục đăng ký đầu tư thành lập tổ chức kinh tế (Kể từ ngày 01/01/2026)
Bước 1: Việt Luật tư vấn các thủ tục có liên quan dựa theo tình trạng của khách hàng
Bước 2: Việt Luật soạn hồ sơ, hỗ trợ gửi khách hàng ký tận nơi
Thành phần hồ sơ theo quy định bao gồm:
- Văn bản đề nghị thực hiện dự án đầu tư;
- Đề xuất dự án đầu tư, bao gồm các nội dung:
- Nhà đầu tư hoặc hình thức lựa chọn nhà đầu tư;
- Mục tiêu đầu tư;
- Quy mô đầu tư;
- Vốn đầu tư và phương án huy động vốn;
- Địa điểm, thời gian, tiến độ thực hiện tại địa điểm thực hiện dự án;
- Nhu cầu về lao động;
- Đề xuất hưởng ưu đãi đầu tư;
- Tác động, hiệu quả kinh tế – xã hội của dự án;
- Đánh giá sơ bộ tác động môi trường (nếu có).
- Văn bản ủy quyền của Nhà đầu tư cho người đại diện nộp hồ sơ.
- Các tài liệu cần cung cấp như đã nêu tại mục trên.
Bước 3: Việt Luật thay mặt quý khách nộp hồ sơ tại cơ quan có thẩm quyền
Bước 4: Việt Luật bàn giao kết quả là Giấy chứng nhận đăng ký đầu tư
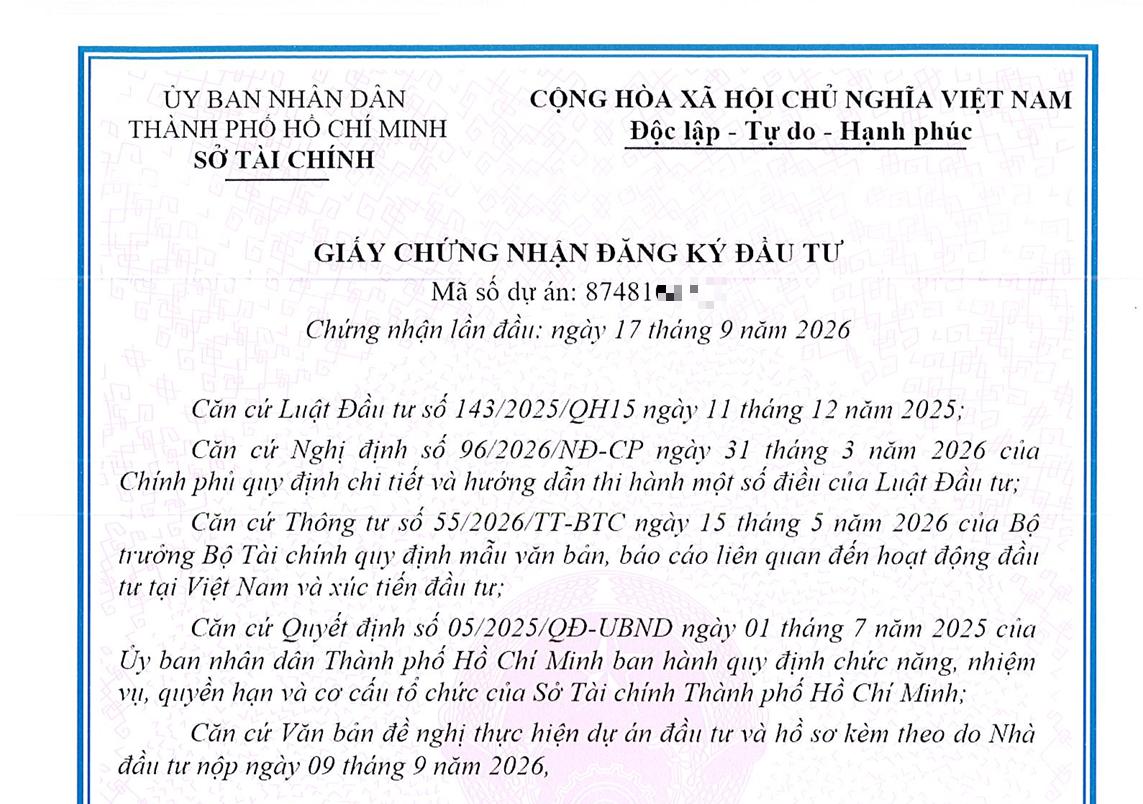
Bước 5: Nộp hồ sơ xin cấp Giấy chứng nhận đăng ký doanh nghiệp
Tài liệu cần cung cấp:
- Đối với cá nhân là chủ sở hữu, thành viên, cổ đông hoặc là người đại diện theo pháp luật
- Căn cước công dân;
- Hộ chiếu.
- Đối với tổ chức là chủ sở hữu, thành viên, cổ đông
- Giấy tờ pháp lý;
- Căn cước công dân hoặc hộ chiếu của người đại diện theo ủy quyền
- Đối với trường hợp có yếu tố nước ngoài
- Giấy chứng nhận đăng ký đầu tư
Thành phần hồ sơ:
- Đơn đề nghị đăng ký doanh nghiệp
- Điều lệ công ty
- Bản sao Giấy chứng nhận đăng ký đầu tư ở Bước 4
- Danh sách thành viên (đối với công ty TNHH 2 thành viên trở lên);
- Danh sách cổ đông (đối với công ty cổ phần);
- Văn bản ủy quyền phần vốn góp (đối với trường hợp chủ sở hữu, thành viên, cổ đông là tổ chức);
- Danh sách đại diện theo ủy quyền (đối với trường hợp chủ sở hữu, thành viên, cổ đông là tổ chức);
- Giấy ủy quyền nộp hồ sơ.
Thời gian xử lý: 3 – 5 ngày làm việc
=> Nộp hồ sơ tại Cổng thông tin quốc gia về đăng ký doanh nghiệp
Bước 6: Khắc con dấu và làm bảng hiệu
Không như Luật Doanh nghiệp 2014, theo quy định của Luật Doanh nghiệp 2020 thì Doanh nghiệp không phải thông báo mẫu dấu trước khi sử dụng. Việc quản lý và lưu giữ dấu doanh nghiệp thực hiện theo quy định của Điều lệ công ty hoặc quy chế do doanh nghiệp, chi nhánh, văn phòng đại diện hoặc đơn vị khác của doanh nghiệp có dấu ban hành.
Việt Luật hỗ trợ bạn đặt con dấu và bảng hiệu bao gồm các thông tin sau:
- Tên công ty
- Mã số thuế
- Quận, Thành phố
- Logo (nếu có)
- Điện thoại
Theo quy định tại Điểm c – Khoản 2 – Nghị định 122/2021/NĐ-CP (được sửa đổi, bổ sung bởi điểm a, điểm b khoản 1 Điều 5 Nghị định 288/2026/NĐ-CP) quy định về xử phạt vi phạm hành chính trong lĩnh vực kế hoạch và đầu tư => Việc không treo bảng hiệu tại trụ sở sẽ bị phạt tiền từ 40.000.000 đồng đến 70.000.000 đồng.
Bước 7: Đăng ký sử dụng chữ ký số (Token)
Chữ ký số (token) là một thiết bị phần cứng hoặc phần mềm lưu trữ chìa khóa điện tử được sử dụng để ký hoặc xác minh chữ ký điện tử. Chữ ký điện tử có giá trị pháp lý tương đương với chữ ký tay viết tay trên các văn bản điện tử.
Chức năng chính của chữ ký số (token):
- Ký điện tử: Chữ ký số được sử dụng để ký các văn bản điện tử, đảm bảo tính toàn vẹn và tính xác thực của văn bản. Khi ký, người ký sẽ sử dụng chìa khóa điện tử riêng của mình để tạo ra một chuỗi ký xác thực. Chuỗi ký này được đính kèm vào văn bản và có thể được sử dụng để xác minh rằng văn bản đã được ký bởi người ký hợp pháp và không bị thay đổi sau khi ký.
- Xác minh chữ ký: Chữ ký số cũng có thể được sử dụng để xác minh chữ ký của người khác. Khi xác minh chữ ký, người nhận sẽ sử dụng chìa khóa công khai của người ký để giải mã chuỗi ký. Nếu chuỗi ký được giải mã thành công, thì người nhận có thể xác nhận rằng văn bản đã được ký bởi người ký hợp pháp và không bị thay đổi sau khi ký.
=> Hiện nay, doanh nghiệp bắt buộc phải sử dụng.
Quý khách có nhu cầu đăng ký sử dụng chữ ký số => Hãy gọi 091.777.2934 – 0902.567.525 => Để Việt Luật hỗ trợ báo giá
Bước 8: Có kế toán nội bộ hoặc sử dụng dịch vụ kế toán
- Việc nộp tờ khai, quản lý sử dụng hóa đơn, báo cáo thuế, báo cáo tài chính… là những nghĩa vụ bắt buộc phải thực hiện trong suốt quá trình hoạt động của công ty;
- Vi phạm hành chính về thuế có thể bị xử phạt bằng tiền, đóng mã số thuế… gây cản trở việc kinh doanh.
=> Cho nên việc công ty có kế toán nội bộ hoặc sử dụng dịch vụ kế toán là vô cùng quan trọng, nhằm thực hiện việc khai báo thuế đúng hạn, tránh vi phạm và có tiền lệ tốt để hỗ trợ cho việc kinh doanh đối với cơ quan quản lý thuế.
Bước 9: Đăng ký mở tài khoản giao dịch và tài khoản đầu tư
Nhà đầu tư muốn chuyển tiền vốn về để thực hiện hoạt động đầu tư tại Việt Nam => Cần mở tài khoản đầu tư trực tiếp theo quy định Thông tư 38/2026/TT-NHNN của Ngân hàng Nhà nước ngày 31 tháng 07 năm 2026 hướng dẫn về quản lý ngoại hối đối với hoạt động đầu tư trực tiếp nước ngoài vào Việt Nam.
Những lưu ý khi mở tài khoản đầu tư:
- Mở tài khoản vốn đầu tư trực tiếp bằng ngoại tệ tại 01 (một) ngân hàng được phép để thực hiện các giao dịch thu, chi hợp pháp bằng ngoại tệ liên quan đến hoạt động đầu tư trực tiếp nước ngoài vào Việt Nam;
- Tương ứng với loại ngoại tệ thực hiện góp vốn đầu tư, chỉ được mở 01 (một) tài khoản vốn đầu tư trực tiếp bằng loại ngoại tệ đó tại 01 (một) ngân hàng được phép;
- Trường hợp thực hiện đầu tư bằng đồng Việt Nam, được mở 01 (một) tài khoản vốn đầu tư trực tiếp bằng đồng Việt Nam tại ngân hàng được phép nơi đã mở tài khoản vốn đầu tư trực tiếp bằng ngoại tệ để thực hiện các giao dịch thu, chi hợp pháp bằng đồng Việt Nam liên quan đến hoạt động đầu tư trực tiếp nước ngoài vào Việt Nam.
=> Việc góp vốn đầu tư bằng tiền của nhà đầu tư nước ngoài, nhà đầu tư Vệt Nam phải được thực hiện thông qua hình thức chuyển khoản vào tài khoản vốn đầu tư trực tiếp.
Bước 10: Theo dõi và nộp báo cáo hoạt động đầu tư
Chế độ báo cáo hoạt động đầu tư được quy định và hướng dẫn bởi Nghị định 19/2026/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 96/2026/NĐ-CP thì:
Gửi báo cáo 6 tháng trước ngày 10 tháng 7 của năm báo cáo; số liệu báo cáo tính từ ngày 01 tháng 01 đến hết ngày 30 tháng 6 của năm báo cáo;
Gửi báo cáo hằng năm trước ngày 10 tháng 02 năm sau; số liệu báo cáo tính từ ngày 01 tháng 01 đến hết ngày 31 tháng 12 của năm báo cáo;
Gửi báo cáo trước khi trình điều chỉnh chương trình, dự án.
Tham khảo thêm quy định về việc xử lý khi vi phạm chế độ báo cáo ở mục bên dưới bài viết này.
CÁCH 2: NHÀ ĐẦU TƯ NƯỚC NGOÀI GÓP VỐN, MUA CỔ PHẦN, PHẦN VỐN GÓP THÔNG QUA NHÀ ĐẦU TƯ VIỆT NAM (Kể từ ngày 01/10/2026)
Trước hết, thành lập công ty với 100% vốn sở hữu của nhà đầu tư Việt Nam sau đó nhà đầu tư nước ngoài sẽ góp thêm vốn, mua lại một phần hoặc toàn bộ phần vốn góp (tùy từng ngành, nghề theo cam kết của Việt Nam) để trở thành chủ sở hữu/thành viên của công ty này.
Tài liệu cần cung cấp:
* Nhà đầu tư là tổ chức
- Chứng minh nhân dân/Thẻ căn cước/Hộ chiếu của người Việt Nam (03)
- Giấy phép kinh doanh của công ty nước ngoài (02 bản)
- Hộ chiếu của người đại diện ủy quyền phần vốn góp tại Việt Nam (03 bản)
* Nhà đầu tư là cá nhân
- Chứng minh nhân dân/Thẻ căn cước/Hộ chiếu của người Việt Nam (03)
- Hộ chiếu của nhà đầu tư (03 bản)
==> KHÔNG:
- Chứng thư ngân hàng/Báo cáo tài chính
- Hợp đồng thuê văn phòng
Lưu ý:
- Tài liệu nước ngoài phải được hợp pháp hóa lãnh sự, dịch sang Tiếng Việt và chứng thực bản dịch.
- Tài liệu Việt Nam phải được sao y chứng thực.
- Thông tin và thủ tục trên áp dụng đối với ngành nghề đã được Việt Nam cam kết tại Biểu cam kết WTO.
Thủ tục đăng ký góp vốn, mua cổ phần, phần vốn góp của Nhà đầu tư nước ngoài (kể từ ngày 01/10/2026)
Bước 1: Thành lập công ty 100% vốn Việt Nam
=> Quý khách tham thảo thủ tục tại Thành lập công ty trọn gói
Bước 2: Thực hiện những nghĩa vụ cần làm sau khi nhận được Giấy chứng nhận đăng ký doanh nghiệp bước 1
=> Tham khảo tại Nghĩa vụ cần làm sau khi có Giấy
Bước 3: Đăng ký góp vốn, mua cổ phần, phần vốn góp cho Nhà đầu tư nước ngoài
Thành phần hồ sơ bao gồm:
- Văn bản đăng ký góp vốn, mua cổ phần, phần vốn góp;
- Văn bản cam kết góp vốn, mua cổ phần, phần vốn góp giữa Nhà đầu tư nước ngoài với chủ Doanh nghiệp hoặc với Doanh nghiệp;
- Giấy tờ pháp lý của Nhà đầu tư nước ngoài;
- Bản sao Giấy chứng nhận đăng ký doanh nghiệp;
- Giấy ủy quyền nộp hồ sơ.
Thời gian xử lý:
- Trong thời hạn 15 ngày kể từ ngày nhận được hồ sơ hợp lệ, cơ quan đăng ký đầu tư xem xét việc đáp ứng điều kiện góp vốn, mua cổ phần, mua phần vốn góp thông báo cho nhà đầu tư.
- Trường hợp tổ chức kinh tế có nhà đầu tư nước ngoài góp vốn, mua cổ phần, mua phần vốn góp có Giấy chứng nhận quyền sử dụng đất tại đảo, xã, phường, thị trấn biên giới và xã, phường, thị trấn ven biển; khu vực khác có ảnh hưởng đến quốc phòng, an ninh, cơ quan đăng ký đầu tư thực hiện thủ tục sau:
- Trong thời hạn 03 ngày làm việc kể từ ngày nhận được hồ sơ hợp lệ cơ quan đăng ký đầu tư lấy ý kiến của Bộ Quốc phòng và Bộ Công an;
- Trong thời hạn 07 ngày làm việc kể từ ngày nhận được văn bản đề nghị của cơ quan đăng ký đầu tư, Bộ Quốc phòng và Bộ Công an có ý kiến về việc đáp ứng điều kiện bảo đảm quốc phòng, an ninh đối với tổ chức kinh tế có nhà đầu tư nước ngoài góp vốn, mua cổ phần, mua phần vốn góp; quá thời hạn yêu cầu mà không có ý kiến thì được coi là đã đồng ý việc đáp ứng điều kiện bảo đảm quốc phòng, an ninh đối với tổ chức kinh tế có vốn đầu tư nước ngoài;
- Trong thời hạn 15 ngày kể từ ngày nhận được hồ sơ hợp lệ, cơ quan đăng ký đầu tư xem xét việc đáp ứng điều kiện góp vốn, mua cổ phần, mua phần vốn góp và căn cứ ý kiến của Bộ Quốc phòng, Bộ Công an để thông báo cho nhà đầu tư.
Bước 4: Kết quả Thông báo về việc đáp ứng điều kiện góp vốn/mua cổ phần/mua phần vốn góp của Nhà đầu tư nước ngoài
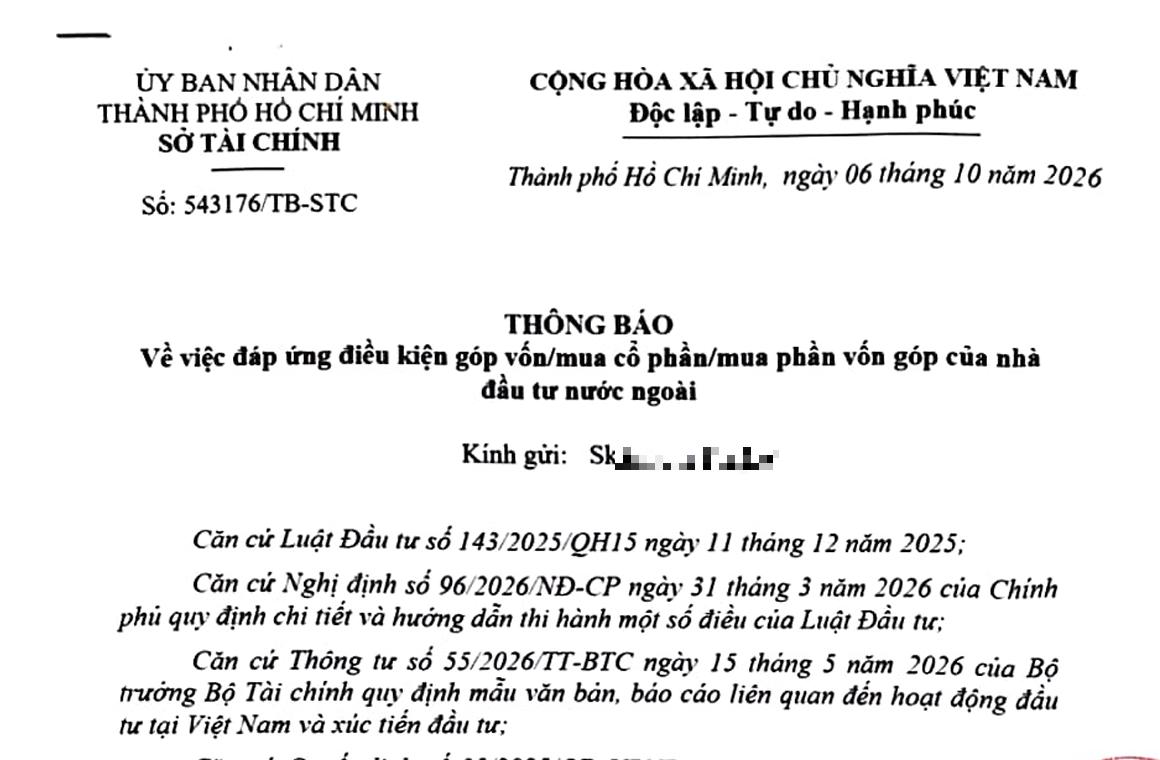
Bước 5: Nộp hồ sơ thay đổi Giấy chứng nhận đăng ký doanh nghiệp
Sau khi có kết quả tại Bước 4, Doanh nghiệp tiến hành hồ sơ thay đổi tương ứng ví dụ như:
- Thay đổi chủ sở hữu (tham khảo thủ tục tại Thay đổi chủ sở hữu công ty mới nhất);
- Thay đổi thành viên (tham khảo thủ tục tại Thay đổi thành viên công ty TNHH);
- Chuyển đổi loại hình doanh nghiệp (tham khảo thủ tục tại Chuyển đổi loại hình doanh nghiệp mới nhất);
- Thay đổi cổ đông (tham khảo thủ tục tại Thủ tục thay đổi cổ đông trong công ty cổ phần năm 2023.)
Lưu ý:
- Nhớ đính kèm kết quả tại Bước 4 trong hồ sơ thay đổi nội dung đăng ký kinh doanh;
- Khai thuế thu nhập cá nhân nếu có phát sinh việc chuyển nhượng => Khai thuế thu nhập cá nhân khi chuyển nhượng vốn góp
NHỮNG QUY ĐỊNH MÀ CÔNG TY CÓ VỐN ĐẦU TƯ NƯỚC NGOÀI NÊN BIẾT? (kể từ 01/10/2026)
Các loại thuế công ty cần phải nộp
-
Thuế giá trị gia tăng (GTGT) là loại thuế gián thu, được tính trên giá trị tăng thêm của hàng hóa, dịch vụ chịu thuế từ khâu sản xuất, gia công, chế biến đến khâu bán ra cho người tiêu dùng cuối cùng. Thuế suất thuế GTGT áp dụng đối với hàng hóa, dịch vụ chịu thuế là 0%, 5%, 10%.
-
Thuế thu nhập doanh nghiệp (TNDN) là loại thuế trực thu, được tính trên thu nhập chịu thuế của doanh nghiệp. Thu nhập chịu thuế được xác định bằng tổng doanh thu trừ đi các khoản chi phí hợp lý được trừ. Thuế suất thuế TNDN áp dụng đối với doanh nghiệp trong nước và doanh nghiệp có vốn đầu tư nước ngoài là 20%.
-
Thuế thu nhập cá nhân (TNCN) là loại thuế trực thu, được tính trên thu nhập từ tiền lương, tiền công, tiền thù lao, thu nhập từ kinh doanh,… của cá nhân. Thuế suất thuế TNCN áp dụng đối với cá nhân cư trú là 0%, 5%, 10%, 15%, 20%, 25%, 30%.
-
Thuế tài nguyên là loại thuế đối với việc khai thác, sử dụng các tài nguyên thiên nhiên. Mức thuế tài nguyên được quy định theo từng loại tài nguyên cụ thể.
-
Thuế xuất khẩu, nhập khẩu là loại thuế đối với hàng hóa xuất khẩu, nhập khẩu. Mức thuế xuất khẩu, nhập khẩu được quy định theo từng loại hàng hóa cụ thể.
Ngoài ra, công ty vốn nước ngoài có thể phát sinh thêm các loại thuế khác tùy thuộc vào hoạt động kinh doanh cụ thể của mình, chẳng hạn như thuế bảo vệ môi trường, thuế sử dụng đất phi nông nghiệp,…
Thuế giá trị gia tăng
Có 2 hình thức khai thuế giá trị gia tăng là khấu trừ và tính trực tiếp, cụ thể:
Phương pháp khấu trừ thuế:
Thuế GTGT phải nộp = (Giá tính thuế hàng hóa, dịch vụ bán ra x Thuế suất thuế GTGT) – Số thuế GTGT đầu vào được khấu trừ
Tùy theo đối tượng hàng hóa, dịch vụ mà mức thuế suất thuế GTGT khác nhau: 0%, 5%, 10%.
Phương pháp tính trực tiếp
Căn cứ tính thuế là doanh thu tính thuế giá trị gia tăng và tỷ lệ % để tính thuế GTGT trên doanh thu.
Số thuế GTGT phải nộp = Doanh thu tính thuế Giá trị gia tăng x Tỷ lệ % để tính thuế GTGT trên doanh thu
Thuế thu nhập doanh nghiệp
Theo Điều 10 Luật Thuế thu nhập doanh nghiệp 2025 và Điều 11 Nghị định 320/2025/NĐ-CP, chi tiết mức thuế TNDN 2026 như sau:
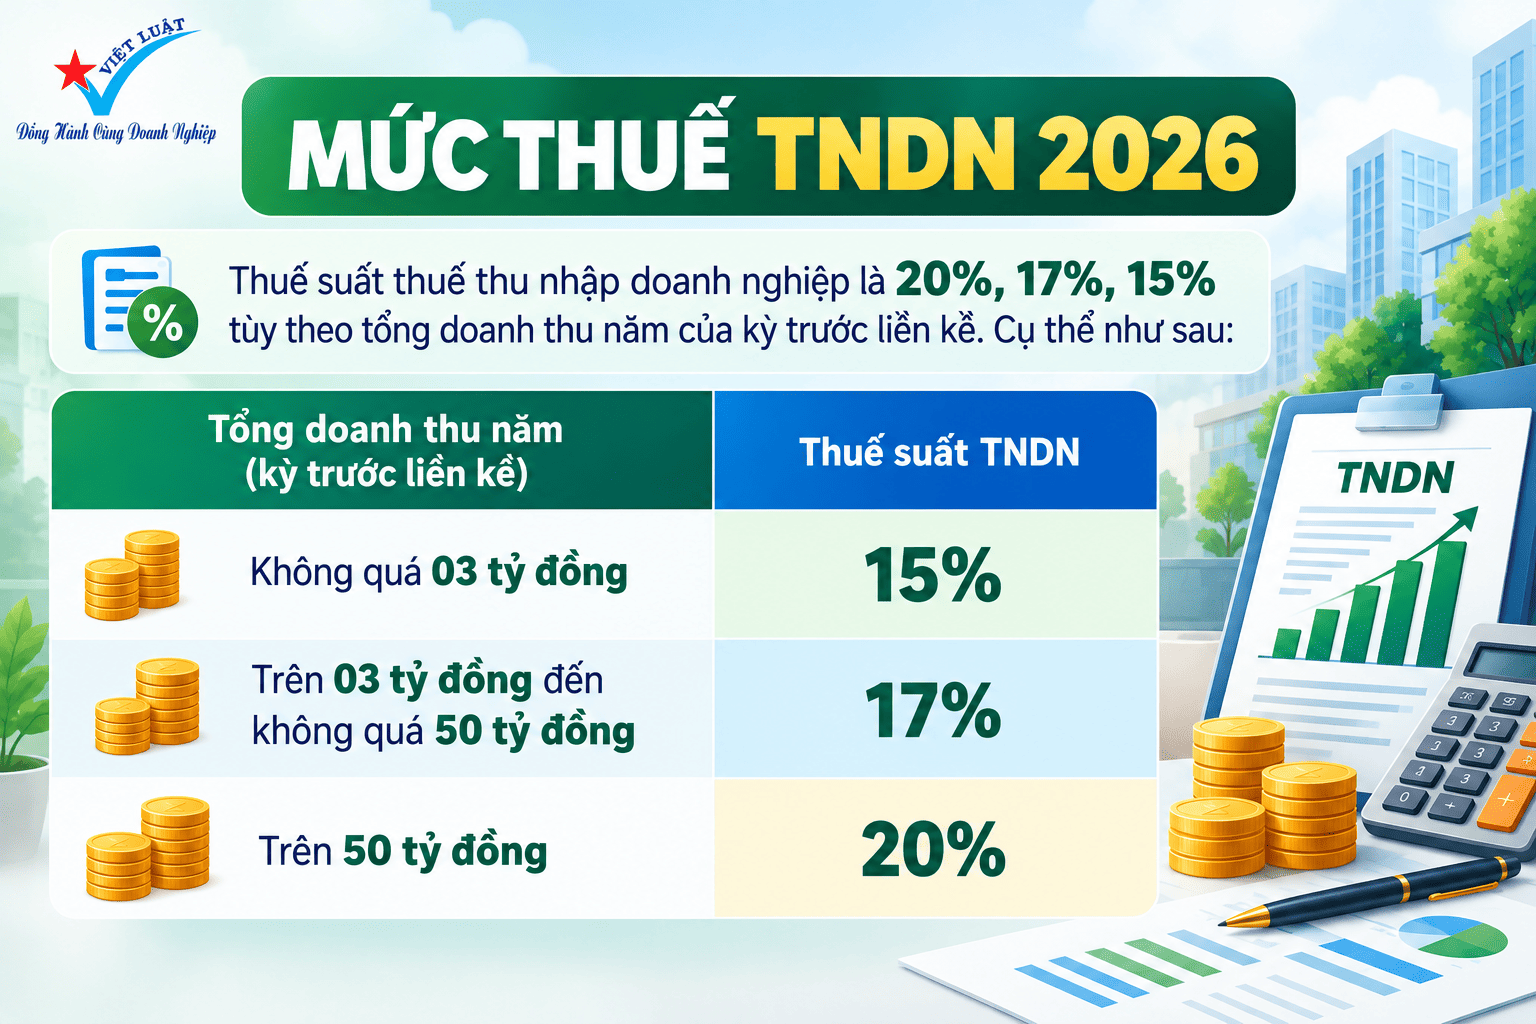
Thuế TNDN phải nộp = Thu nhập tính thuế x Thuế suất thuế TNDN
Lưu ý:
* Doanh thu làm căn cứ xác định doanh nghiệp thuộc đối tượng được áp dụng thuế suất 15% và 17% là tổng doanh thu của kỳ tính thuế thu nhập doanh nghiệp trước liền kề.
Tổng doanh thu bao gồm:
- Doanh thu từ hoạt động bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu).
- Doanh thu từ hoạt động tài chính.
- Thu nhập khác.
* Trường hợp doanh nghiệp hoạt động dưới 12 tháng trong năm trước:
Doanh thu làm căn cứ = Doanh thu thực tế / số tháng hoạt động × 12 tháng
* Trường hợp doanh nghiệp mới thành lập:
- Doanh nghiệp sẽ dự kiến tổng doanh thu trong kỳ tính thuế, doanh nghiệp xác định tạm nộp hàng quý tương ứng theo mức thuế suất 15% (nếu dự kiến doanh thu không quá 03 tỷ đồng) hoặc 17% (nếu dự kiến doanh thu không quá 50 tỷ đồng).
- Khi quyết toán, nếu doanh thu thực tế phù hợp dự kiến thì quyết toán bình thường. Nếu không đáp ứng điều kiện được hưởng thuế suất 15%, 17% dẫn đến thiếu số thuế phải nộp so với số tiền thuế tạm nộp thì phải nộp bổ sung phần thiếu và tiền chậm nộp.
* Mức thuế suất 15% và 17% không áp dụng đối với doanh nghiệp là Công ty con, hoặc Công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không phải là doanh nghiệp đáp ứng điều kiện áp dụng thuế suất 15% và 17%.
Ngoài ra: Mức thuế suất 15% và 17% nêu trên không áp dụng đối với các nguồn thu nhập sau:
- Thu nhập từ chuyển nhượng vốn, chuyển nhượng quyền góp vốn; thu nhập từ chuyển nhượng bất động sản, trừ thu nhập từ đầu tư xây dựng nhà ở xã hội quy định tại điểm s khoản 2 Điều 18 Nghị định 320/2025//NĐ-CP; thu nhập từ chuyển nhượng dự án đầu tư (trừ chuyển nhượng dự án chế biến khoáng sản), chuyển nhượng quyền tham gia dự án đầu tư, chuyển nhượng quyền thăm dò, khai thác, chế biến khoáng sản; thu nhập từ hoạt động sản xuất, kinh doanh ở ngoài Việt Nam.
- Thu nhập từ hoạt động tìm kiếm, thăm dò và khai thác dầu khí, tài nguyên quý hiếm khác và thu nhập từ hoạt động thăm dò, khai thác khoáng sản.
- Thu nhập từ sản xuất, kinh doanh trò chơi điện tử trên mạng; thu nhập từ sản xuất, kinh doanh hàng hóa, dịch vụ thuộc đối tượng chịu thuế tiêu thụ đặc biệt, trừ dự án sản xuất, lắp ráp ô tô, máy bay, trực thăng, tàu lượn, du thuyền, lọc hóa dầu.
Mức thuế TNDN 2026 theo thuế suất thuế thu nhập doanh nghiệp ưu đãi
Doanh nghiệp được hưởng ưu đãi thuế TNDN theo ngành, nghề hoặc địa bàn ưu đãi theo mức thuế suất ưu đãi của doanh nghiệp bao gồm:
- Thuế suất 10% trong 15 năm.
- Thuế suất 10% trong suốt thời gian hoạt động.
- Thuế suất 15% trong suốt thời gian hoạt động.
- Thuế suất 17% trong 10 năm.
- Thuế suất 17% trong suốt thời gian hoạt động.
Thuế xuất nhập khẩu
Trường hợp mặt hàng áp dụng thuế theo %
Thuế XNK phải nộp = Số lượng đơn vị từng mặt hàng thực tế XNK x Giá tính thuế x Thuế suất
Trường hợp mặt hàng áp dụng thuế tuyệt đối
Thuế XNK phải nộp = Số lượng đơn vị từng mặt hàng thực tế XNK x Mức thuế tuyệt đối x Tỷ giá tính thuế
Thuế tài nguyên
Thuế tài nguyên phải nộp = Sản lượng tài nguyên tính thuế x Giá tính thuế x Thuế suất
Đối tượng áp dụng là các doanh nghiệp khai thác tài nguyên thuộc đối tượng chịu thuế.
Thuế bảo vệ môi trường
Thuế bảo vệ môi trường phải nộp bằng số lượng đơn vị hàng hóa tính thuế nhân với mức thuế tuyệt đối trên một đơn vị hàng hóa
Thuế tiêu thụ đặc biệt
Thuế tiêu thụ đặc biệt = Giá tính thuế tiêu thụ đặc biệt x Thuế suất thuế tiêu thụ đặc biệt
Thuế sử dụng đất
Có hai loại thuế sử dụng đất mà doanh nghiệp nước ngoài phải đóng đó là thuế đối với đất kinh doanh sử dụng toàn bộ vào mục đích kinh doanh và thuế đối với đất phi nông nghiệp sử dụng cho mục đích kinh doanh không xác định được phần diện tích sử dụng vào mục đích kinh doanh.
Doanh nghiệp có vốn nước ngoài có bắt buộc phải kiểm toán không?

Cơ sở pháp lý:
Điểm a – Khoản 1 – Điều 15 – Nghị định 17/2012/NĐ-CP hướng dẫn Luật kiểm toán độc lập:
Điều 15. Đơn vị được kiểm toán
1. Doanh nghiệp, tổ chức mà pháp luật quy định báo cáo tài chính hàng năm phải được doanh nghiệp kiểm toán, chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam kiểm toán, bao gồm:
a) Doanh nghiệp có vốn đầu tư nước ngoài;
…
2. Các doanh nghiệp, tổ chức khác bắt buộc phải kiểm toán theo quy định của pháp luật có liên quan;
4. Các doanh nghiệp, tổ chức thuộc đối tượng phải kiểm toán báo cáo tài chính hàng năm quy định tại Khoản 1 và Khoản 2 Điều này nếu theo quy định của pháp luật phải lập báo cáo tài chính hợp nhất hoặc báo cáo tài chính tổng hợp thì phải thực hiện kiểm toán báo cáo tài chính hợp nhất hoặc báo cáo tài chính tổng hợp.
Như vậy => Đối với Doanh nghiệp có vốn đầu tư nước ngoài, hằng năm bắt buộc phải kiểm toán.
NHÀ ĐẦU TƯ NƯỚC NGOÀI CHUYỂN TIỀN VỀ VIỆT NAM BẮT CÁCH NÀO?
Trước khi được cơ quan có thẩm quyền cấp Giấy chứng nhận đăng ký đầu tư, Thông báo về việc đáp ứng điều kiện góp vốn, mua cổ phần, mua phần vốn góp của nhà đầu tư nước ngoài, Giấy chứng nhận đăng ký doanh nghiệp, Giấy phép thành lập và hoạt động theo pháp luật chuyên ngành (đối với tổ chức kinh tế có vốn đầu tư nước ngoài thành lập và hoạt động theo pháp luật chuyên ngành), hợp đồng PPP đã ký kết, việc thanh toán các chi phí hợp pháp trong giai đoạn thực hiện hoạt động chuẩn bị đầu tư tại Việt Nam được thực hiện như sau:
- Nhà đầu tư nước ngoài được phép chuyển tiền từ nước ngoài vào hoặc từ tài khoản thanh toán mở tại ngân hàng được phép tại Việt Nam;
- Doanh nghiệp thành viên được phép chuyển tiền từ tài khoản thanh toán mở tại ngân hàng được phép tại Việt Nam.
Sau khi được cơ quan có thẩm quyền cấp Giấy chứng nhận đăng ký đầu tư, Thông báo về việc đáp ứng điều kiện góp vốn, mua cổ phần, mua phần vốn góp của nhà đầu tư nước ngoài, Giấy chứng nhận đăng ký doanh nghiệp, Giấy phép thành lập và hoạt động theo pháp luật chuyên ngành (đối với tổ chức kinh tế có vốn đầu tư nước ngoài thành lập và hoạt động theo pháp luật chuyên ngành), hợp đồng PPP đã ký kết, số tiền nhà đầu tư nước ngoài, doanh nghiệp thành viên đã chuyển theo quy định tại khoản 1 Điều này được sử dụng để:
- Chuyển một phần hoặc toàn bộ thành vốn góp;
- Chuyển một phần hoặc toàn bộ thành vốn vay nước ngoài của tổ chức kinh tế có vốn đầu tư nước ngoài. Trường hợp chuyển thành khoản vay nước ngoài, tổ chức kinh tế có vốn đầu tư nước ngoài tuân thủ quy định của pháp luật về vay, trả nợ nước ngoài;
- Chuyển trả cho nhà đầu tư nước ngoài, doanh nghiệp thành viên số tiền đã chuyển để thực hiện hoạt động chuẩn bị đầu tư sau khi đã trừ đi các chi phí hợp pháp liên quan đến hoạt động chuẩn bị đầu tư tại Việt Nam.
Lưu ý: Các tài liệu, chứng từ hợp lệ chứng minh số tiền đã chuyển và các chi phí hợp pháp liên quan đến hoạt động chuẩn bị đầu tư tại Việt Nam, bảo đảm tuân thủ quy định về quản lý ngoại hối, quy định của pháp luật về đầu tư, pháp luật về kế toán và các quy định pháp luật có liên quan.
VI PHẠM CHẾ ĐỘ BÁO CÁO CỦA TỔ CHỨC KINH TẾ CÓ VỐN NƯỚC NGOÀI TẠI CÁCH 1
Căn cứ Nghị định 122/2021/NĐ-CP ngày 28/12/2021, quy định vi phạm về chế độ thông tin, báo cáo hoạt động đầu tư tại Việt Nam sẽ được xử lý theo Điều 15 của Nghị định số 122/2021/NĐ-CP như sau:
“1. Phạt tiền từ 20.000.000 đồng đến 30.000.000 đồng đối với một trong các hành vi sau:
a) Lập báo cáo giám sát, đánh giá đầu tư không đúng thời hạn hoặc không đầy đủ nội dung theo quy định;
b) Không thực hiện chế độ báo cáo giám sát, đánh giá đầu tư định kỳ theo quy định.
2. Phạt tiền từ 30.000.000 đồng đến 50.000.000 đồng đối với một trong các hành vi sau:
a) Không thực hiện chế độ báo cáo hoạt động đầu tư hoặc báo cáo không đúng thời hạn theo quy định;
b) Báo cáo không trung thực, không chính xác về hoạt động đầu tư;
…
3. Biện pháp khắc phục hậu quả:
a) Buộc bổ sung các nội dung còn thiếu trong trường hợp báo cáo giám sát, đánh giá đầu tư không đầy đủ nội dung đối với hành vi vi phạm quy định tại điểm a khoản 1 Điều này;
b) Buộc thực hiện chế độ báo cáo giám sát, đánh giá đầu tư định kỳ theo quy định đối với hành vi vi phạm quy định tại điểm b khoản 1 Điều này;
c) Buộc thực hiện chế độ báo cáo hoạt động đầu tư trong trường hợp không thực hiện chế độ báo cáo đối với hành vi vi phạm quy định tại điểm a khoản 2 Điều này…”
Tại Giấy chứng nhận đăng ký đầu tư của các dự án, Cơ quan đăng ký đầu tư đã quy định về điều kiện ràng buộc đối với dự án là nhà đầu tư, tổ chức kinh tế phải thực hiện chế độ báo cáo theo quy định. Trong quá trình kiểm tra, giám sát hoặc thẩm định hồ sơ đăng ký điều chỉnh dự án đầu tư; nếu nhà đầu tư, tổ chức kinh tế không thực hiện chế độ báo cáo sẽ chuyển Thanh tra Sở xử phạt hành chính theo quy định.
ĐIỀU KIỆN KHI NHÀ ĐẦU TƯ NƯỚC NGOÀI GÓP VỐN, MUA CỔ PHẦN, PHẦN VỐN GÓP
Theo quy định tại Điều 21 – Luật Đầu tư 2025, việc nhà đầu tư nước ngoài góp vốn, mua cổ phần, mua phần vốn góp của tổ chức kinh tế phải đáp ứng các quy định, điều kiện sau đây:
- Điều kiện tiếp cận thị trường, bao gồm:
- Tỷ lệ sở hữu vốn điều lệ của nhà đầu tư nước ngoài trong tổ chức kinh tế;
- Hình thức đầu tư;
- Phạm vi hoạt động đầu tư;
- Năng lực của nhà đầu tư; đối tác tham gia thực hiện hoạt động đầu tư;
- Điều kiện khác theo quy định tại luật, nghị quyết của Quốc hội, pháp lệnh, nghị quyết của Ủy ban Thường vụ Quốc hội, nghị định của Chính phủ và điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
- Bảo đảm quốc phòng, an ninh;
- Quy định của pháp luật về đất đai về điều kiện nhận quyền sử dụng đất, điều kiện sử dụng đất tại đảo, xã, phường, thị trấn biên giới, xã, phường, thị trấn ven biển.
Vui lòng liên hệ để được tư vấn và báo giá chi tiết:
 |
 |
| Ms Đặng Thị Thu Sương
Điện thoại: 0934234777 |
Mr. Huỳnh Mẫn Email: huynhman@vietluat.vn Language: English. |